Fotó forrása: Alamy
A legutóbbi tőzsdei turbulenciák, amelyeket Donald Trump meggondolatlan politikája, a vámok kivetése az egész világra okozott, felvetett egy jogos kérdést: mi a helyes hozzáállás a tőzsdei esésekhez és összeomlásokhoz? Ezt a kérdést a döntések és események láncolatától függetlenül teszik fel, amelyek a közelmúltban a tőzsdét lefelé vitték.
Könnyen megértem, hogy a tőkésosztály és a jobboldali elit reakciója az lenne, hogy megdöbbenne az ilyen esések miatt. Ez teljesen nyilvánvaló az agytrösztök és a mainstream sajtó részéről. Számukra ezek kataklizmikus események. Véleményüket csak két elv vezérli: a saját adókulcsok csökkentése és a tulajdonukban lévő tőke felértékelődése révén való gazdagodás. Így teljesen érthető, hogy felháborodnak a tőzsdei esésen.
De a kérdés az, hogy miért kellene a baloldalnak a tőzsdei visszaesés ellen fellépnie? Nem csak ez: elsődlegesen minden érv amellett szól, hogy a baloldalnak mellette kellene állnia.
Először is, a tőzsdei visszaesés miatt a vagyoni egyenlőtlenségek kevésbé drámaiak. Ez empirikusan igaz; de az ellentétes irányú mozgások analógiájából is nyilvánvaló, mint amikor a közelmúltbeli tőzsdei fellendülés sok plutokrata, köztük Elon Musk, akinek vagyona mintegy 200 dollárról 400 milliárd dollárra nőtt, felháborító tőkenyereséget hozott létre. Ez az epizód sok baloldali közgazdászt és az Oxfamot arra késztette, hogy szemléletesen bemutassák, mennyire koncentrált a globális vagyon, amikor azt írták, hogy a milliárdosok egy csoportja, amely alig töltene meg egy kisbuszt, annyi vagyont birtokol, mint a világ maradék 8 milliárd embere. Most azonban az ellenkező irányú mozgás zajlik. Ennek analógiájára azt várnánk, hogy a tőzsde jelenlegi esését, amely százalékosan kifejezve inkább a gazdagokat érintette, üdvözölnénk, mert csökkenti a vagyoni egyenlőtlenséget. Az Oxfam képzeletbeli példájával élve most egy nagyobb milliárdos buszra lenne szükségünk.
Másodszor, a közelmúltban számos baloldali politika a nagy vagyonú egyének megadóztatását szorgalmazta, és még az a gondolat is felmerült, hogy mindenkit, akinek a vagyona egymilliárd dollár felett van, meg kellene adóztatni (azaz el kellene kobozni az 1 milliárd dollár feletti vagyont). Ez további támogatást nyújt annak a nézetnek, hogy a tőzsdei összeomlások jót tesznek. Ahelyett, hogy az állam megadóztatná a szupergazdag kapitalistákat, ők maguk, a saját piacuk működésével okoznak ilyen, önmaguknak okozott fájdalmat.
Van egy harmadik ok is e nézet mellett. Az amerikaiak mintegy 60%-ának és más fejlett országokban szintén az emberek 60%-ának nincs vagyonból származó jövedelme (lásd az alábbi ábrát; az adatok országos reprezentatív háztartási felmérésekből származnak). Következésképpen az amerikaiaknak csak 40%-a rendelkezik tulajdonból származó jövedelemmel, míg a legtöbb fejlődő országban ez az arány 3-7% (pl. Peru 4%, Kolumbia 7% stb.). Világszerte valószínűleg kevesebb, mint 10% (és inkább csak 5% vagy kevesebb) ember élvez bármilyen pozitív jövedelmet pénzügyi eszközökből. Így a világ lakosságának 90%-95%-át nem érintő dolgokat talán kissé eltúlozza a mainstream média, amelynek tulajdonosai és fő ügyfelei a gazdagok? Valószínűleg igen.
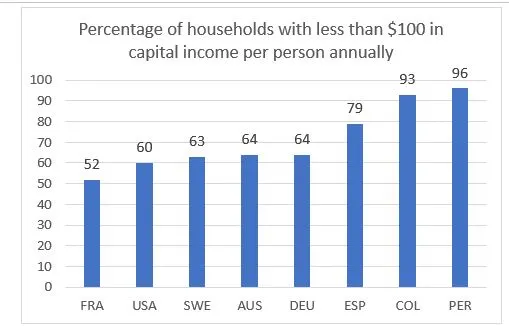
A háztartások kevesebb mint 100 dollár évente egy főre jutó tőkejövedelme(capital income) százalékban
Tovább is mehetünk. A pénzügyi eszközökből származó jövedelem még a világ népességének 5-10%-a és az amerikaiak 40%-a esetében is, akik részesülnek ilyen jövedelemben, rendkívüli módon a gazdagok felé tolódik el. A pénzügyi jövedelmek egyenlőtlensége nem olyan, mint a munkajövedelmek egyenlőtlensége. Sokkal nagyobb. Például a munkajövedelem (adózás előtti) Gini-értéke az Egyesült Államokban jellemzően 0,55 körül van; a tőkejövedelem Gini-értéke 0,9 felett van. (A Gini-index egy közgazdasági mérőszám, ami a statisztikai eloszlások egyenlőtlenségeit méri. Leginkább a jövedelem és a vagyon eloszlásának mérésére használják. Corrado Gini olasz közgazdász vezette be.) Ugyanez igaz a világ gyakorlatilag minden országára. A pénzügyi eszközökből származó jövedelem olyan, mint a vagyon: aránytalanul nagy arányban részesül az elosztás legfelső rétege. Az Egyesült Államokban a különböző pénzügyi eszközök mintegy 90%-a a leggazdagabb amerikaiak mindössze 10%-ának tulajdonában van (lásd Ed Wolff, „A century of wealth in America”, Kuhn, Schularick and Steins, „Income and Wealth Inequality in America, 1949-2016”). Így azt mondani, hogy az amerikaiak 40%-ának van valamilyen pénzügyi vagyonból származó jövedelme, némileg félrevezető, mert a legtöbbjüknek csak nagyon kevés jut - és csak néhányan kapják a gigantikus részesedést. Ez pedig azt jelenti, hogy még kevésbé kell aggódnunk, ha a tőzsde zuhan.
Összefoglalva tehát: több okunk is van arra, hogy felvidítsuk a részvénypiac esését: csökkenti a vagyoni egyenlőtlenségeket azáltal, hogy eltörli a legfelül lévő vagyont; nem érinti a legtöbb ember jövedelmét (az amerikaiak 60%-át és a világ népességének 90-95%-át); és azok közül, akiket érint, a la crème de la crème az, aki a legtöbbet veszít, és így de facto megadóztatják őket (ami egyébként nehezen kivitelezhető politika).
A való életben nem ezt tapasztaljuk. A baloldal nem siratja annyira a visszaesést, mint a jobboldal, de nyilvánvalóan kényelmetlenül érzi magát. Két okot szoktak felhozni arra, hogy ne derüljenek fel a dolgok.
Az első érv azt mondja, hogy bár igaz, hogy az amerikaiak 60%-ának nincs tőkejövedelme, néhányuknak van vagyona, mint például az IRA vagy a 401(k) típusú tőkefedezeti nyugdíj. Ezekhez az eszközökhöz csak bizonyos feltételek mellett lehet hozzáférni (például életkor és vészhelyzet esetén), de a felhalmozási szakaszban nem férnek hozzá, és következésképpen nem jelennek meg az emberek éves jövedelmében. A jövőben azonban számítanak majd. És azok az emberek, akiknek ilyen eszközeik vannak, és nem milliomosok, a tőzsdei eséskor vagyoncsökkenést tapasztalnak. Nem tapasztalnak jövedelemcsökkenést, egyszerűen azért, mert (ahogy az imént mondtuk) most nem kapnak belőle semmit. A vártnál alacsonyabb jövedelmet csak akkor tapasztalhatnak, amikor hozzáférnek ezekhez az alapokhoz, talán 3 vagy 5 vagy 30 év múlva. Ha ezek az eszközök alacsony értéken maradnak, akkor a jövőbeni jövedelmük kisebb lesz. De a jövőbeli jövedelemáramlás mindig számos eshetőség eredménye, és az egyik ilyen eshetőség a tőzsde teljesítménye; a felosztó-kirovó nyugdíjjal rendelkezők sem lehetnek biztosak abban, hogy amikor nyugdíjba vonulnak, megkapják mindazt, amit befizettek: sok múlik a munkaerő-piaci helyzeten, és azon, hogy lesz-e elegendő jelenlegi jövedelem a nyugdíjak kifizetésére. Következésképpen igen: ha a részvénypiac tartósan csökken, a nyugdíjalapok tulajdonosai kevesebb jövedelemhez jutnak a jövőben. (Továbbá, ha egy adott évben a magánnyugdíjakból származó jövedelmet a pénzügyi eszközökből származó jövedelem részeként vesszük figyelembe, a nyugdíjalapok bevonása nem jelent különbséget, mivel azok, akik ezeket kapják, már a 40%-ba tartoznak, akiknek nem nulla a pénzügyi eszközökből származó jövedelme.)
A második érv az, hogy a részvénypiac csökkenése megelőzi a befektetők további visszaszorulását, mert a jövőbeli nyereséggel kapcsolatos várakozásaik csökkennek, és ennek következtében a befektetések is kisebbek lennének, és végső soron a foglalkoztatás is kisebb lesz. A tőkések egyfajta „tőkesztrájkba” kezdenének. De ha igaz, hogy a leggazdagabbak vagyonának csökkenése végső soron recesszióhoz és alacsonyabb foglalkoztatáshoz vezet, akkor milyen alapon támogatjuk a nagyon gazdag egyének megadóztatását? Ha megadóztatnánk őket, nem csökkentenék-e befektetéseiket ugyanúgy, mint ahogyan a tőzsde rosszul teljesít? Következésképpen, hogy következetesek legyünk, fel kellene hagynunk a gazdagok magasabb adókulcsának támogatásával, mivel az ilyen adók káros hatással lennének a jövőbeli foglalkoztatásra és a munkavállalók béreire. Ez pontosan a jobboldali érvelés, amit a baloldal, úgy tűnik, hallgatólagosan elfogadott - de csak a tőzsdei visszaesésre tartja igaznak, az adókra nem.
A harmadik „védekezés” talán a legérdekesebb. Ennek van egy ideológiai eleme. Az a tény, hogy a tőzsde jelentősége olyan aránytalanná vált (a valós életben betöltött szerepéhez képest), és nemcsak a jobboldal és a közép, hanem még a baloldal is fetisizálta, mélyebb ellentmondást mutat a kapitalizmus meghaladásának egyesek által fenntartott hite és a tőzsdén túli gondolkodásra való képtelenség között. Hogyan lehet túllépni a kapitalizmuson, ha nem lehet túllépni a tőzsdén; ha nem lehet elképzelni a kapitalizmus más rendszereit (nem is beszélve a nem-kapitalizmusról), amelyek nem a tőzsdére támaszkodnak a befektethető pénzeszközök elosztásában? Létezik egy olyan kapitalista modell, ahol a hitelezést főként kereskedelmi bankok végzik ügyfeleiknek. A tőzsde ott sokkal kisebb szerepet játszik. Létezik egy olyan önfinanszírozási modell is, ahol a vállalatok nem osztanak osztalékot, hanem nyereségük nagy részét befektetésekre fordítják. A kínai állami vállalatok ezt csinálták az elmúlt 40 évben. Létezik még egy harmadik modell is, ahol az állam sok befektetést végez. Mariana Mazzuccato kimutatta, hogy még az Egyesült Államokban is számos kulcsfontosságú technológiai fejlesztés (különösen az IT területén) állami beruházásoknak köszönheti eredetét. Nem igaz tehát, hogy a kapitalista rendszernek a tőzsde túlsúlyos szerepét kell jelentenie. Még bizarrabb, ha valaki azt hiszi, hogy a kapitalizmus nem egy „természetes”, hanem történelmi rendszer, amelyet túl kell lépni, és akkor botlik bele a legelső lépésbe, amikor felteszik a kérdést, hogy miért kellene a baloldalnak aggódnia a gazdagok részvényeinek árfolyama miatt.
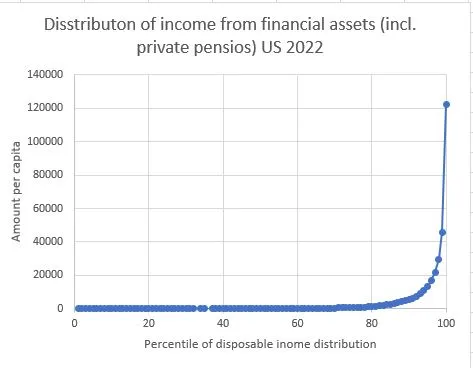
PS. Így néz ki a pénzügyi vagyonból (beleértve a magánnyugdíjakat is) származó jövedelmek eloszlása az USA-ban 2022-ben.
A háztartások 59%-ában fejenként évi 100 dollárnál kevesebb van. A medián 22 dollár évente (azaz <2 dollár havonta). A legfelső 1%-nak átlagosan évi 122 000 dollár jut fejenként.
Tehát amikor a tőzsde miatt aggódsz, akkor éppen ezért az eloszlásért aggódsz. (A luxemburgi Incone felmérésből számítva, a 2022-es US Current Population Survey alapján).
Pénzügyi eszközök (magánnyugdíjakkal együtt) eloszlása USA 2022
PS2. Talán, hogy meg kellett volna említenem egy nyilvánvaló és jól ismert különbséget a (fiktív) pénzügyi és a valós eszközök között. A vagyon „elvesztése”, amely akkor következik be, amikor a tőzsde esik, egyszerűen a jövőbeli kilátások újraértékelésének köszönhető. Semmi valós nem változott, csak a várakozásaink változtak. Most hasonlítsuk össze, mondjuk, 1 milliárd dollárnyi ilyen fiktív veszteséget 1 milliárd dollár értékű valós vagyon megsemmisülésével: mondjuk egy földrengéssel, amely házakat pusztít el. Ez utóbbi esetben, elég nyilvánvalóan, valós jóléti hatások lépnek fel: emberek ezrei válnának hajléktalanná. Ez nagy különbség.
Forrás: https://branko2f7.substack.com/p/the-stock-market-fetish?utm_source=share&utm_medium=android&r=2cxqch&triedRedirect=true 2025.04.14.
Fordította: Naetar-Bakcsi Ildikó